蔡姐观点:LPR没动,但存量房贷真能降了。2026年8月28日起,利率偏高的人可以找银行谈。月供能少多少,看剩余本金、剩余年限和原来的加点,别等自动下调。
先看个数。100万30年,利率从3.85%降到3.55%,每月少还约170元。
六安房贷利率现在是多少?
这两天问房贷的人特别多。蔡姐把央行文件翻出来,一条条说清楚。
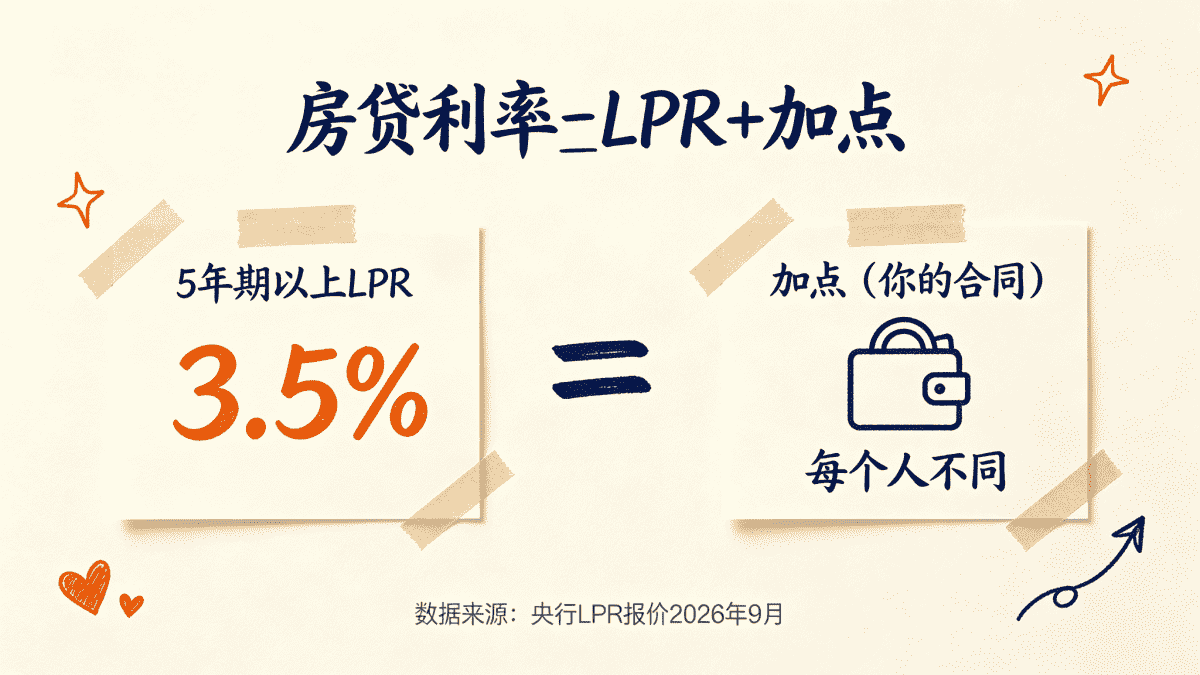
蔡姐先给个定义。蔡姐说的房贷利率,指你合同里写的LPR加加点。LPR是全国统一的基准,加点是你这笔贷款自己的。
据央行LPR报价,5年期以上LPR已经连续16个月停在3.5%,1年期是3.0%。下一次报价窗口在10月20日。
"利率又降了"这句话,要拆开看。LPR这个基准没动,真正能变的是你的加点。
重定价日也要搞清。房贷利率不是每月变,是到重定价日才调。多数人的重定价日是每年1月1日。所以就算能降,也要等下一个周期。
据央行数据,2026年二季度全国新发放商业性个人房贷加权平均利率约3.06%。六安首套商贷,普遍在3.0%到3.45%。
六安房贷利率各家银行不一样,国有大行和城商行也差一点。多问两家,心里更有数。
想知道自己算哪一档,先看合同,再打电话问银行,最准。
你的利率如果明显高于这个数,就有谈的空间。
在六安,不管买政务区的新盘,还是老城区的二手房,房贷都走同一套算法。解放路、皖西大道两边的小区,也一样。
存量房贷,凭什么能降?
依据是2026年8月28日发布的一份文件,文号是银发〔2026〕171号。
央行和金融监管总局联合印发,主题是改革完善房地产信贷管理。
文件里跟存量房贷最相关的一条是这样。执行利率跟全国新发放利率偏离到一定幅度,借款人可以跟银行协商。
怎么协商?两条路。一条是改合同约定的利率水平。另一条是申请新发浮动利率房贷来置换旧贷。
置换这条,简单说就是借一笔新的、利率更低的房贷,把旧的还掉。要注意,置换金额不能超过剩余本金,多出来的部分银行不放。
前提是浮动利率。 固定利率的房贷,得先转成LPR浮动,才能谈。转完一般不能转回固定。
据央行答记者问,这次调整的重心是完善制度、防风险,不是放松。文件只给了一个协商框架,怎么谈、谈多少,各银行有差别。
简单说,这条不是普惠,是给利率明显偏高的人一条出路。
这次文件还定了个人房贷期限,最长从30年放到40年。买期房的人,放款时点也挪到了竣工备案之后。
月供到底能少还多少?
蔡姐给你算三笔,你就明白了。都是等额本息、100万本金。
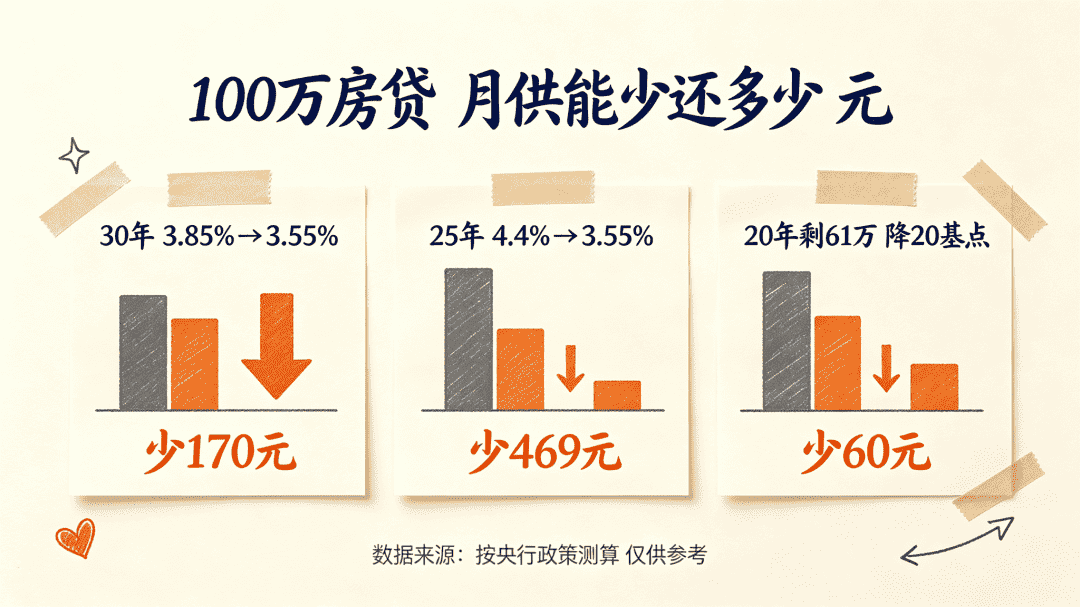
第一笔。30年,利率从3.85%降到3.55%。月供从约4688元降到约4518元,每月少还170元,总利息少约6.1万。
第二笔。25年,利率从4.4%降到3.55%。月供从约5502元降到约5033元,每月少还469元,总利息少约14万。
第三笔。20年,已经还了10年,剩余本金约61万。LPR降20个基点,每月只少还约60元。
同样叫降息,落到口袋里差很多。差别就在三样东西。
第一样,剩余本金。本金越大,省得越多。
第二样,剩余年限。剩20年的省得多,剩3年的省不出多少。
第三样,原来的加点。加得越高,能降的空间越大。
给你一个能照套的数。每100万、30年,利率每降0.1个百分点,每月大概少还60到70元。
别只盯着月供。利率降下来,30年的总利息能省几万到十几万,这才是大头。
这三笔都是等额本息。等额本金前期月供高,降息后每月少还的钱会略有不同。
看清楚,是月供降,不是本金少,本金还得照还。
再举个小例子。60万、20年,利率从4.2%降到3.6%,每月大概少还170元。
六安哪些人该去谈、哪些人别折腾?
该谈的,是剩期还长、原利率4%出头、加点明显偏高的人。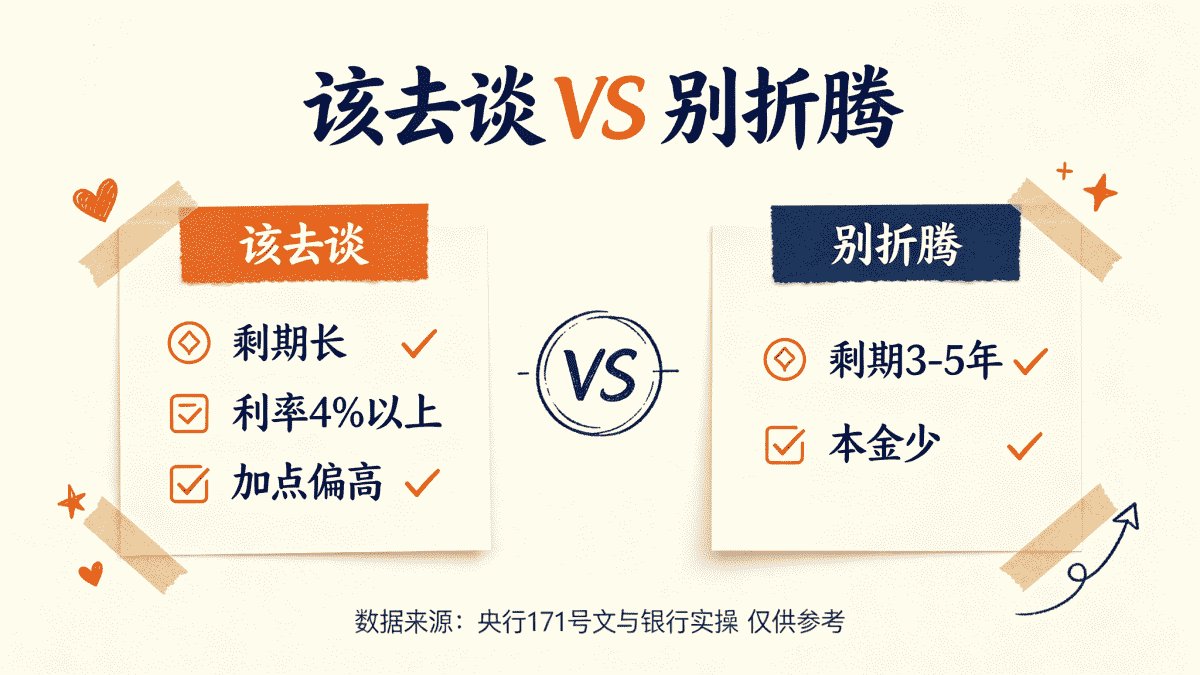
如果你是2024年之前办的房贷,利率在4%以上,又是首套浮动利率。那多半能谈下来,关键看你的执行利率,跟六安新发放的差多少。
差得越多,越值得去问。
据部分国有大行实操,存量利率跟全国新发放平均利率偏离到30个基点,就可以谈加点。高于3.36%的人,空间更实在。
容易被忽略的还有一类人。当年办的是二套、利率偏高的,后来政策松了,也值得去问问能不能调。
别折腾的,是剩余年限只剩三五年、本金没多少的人。
举个例子。剩3年、每月少60元,总共省约2160元。跑资料、等审批,性价比不高。
剩期还有十几二十年、原利率明显偏高的,花半天时间去问是值得的。固定利率或老基准定价的,先转LPR,再谈加点。
另有一类人不用急。贷款这两年就还清、或者打算卖房的,先算总账再动。
如果这笔省下来的钱,是准备换房、再买一套的,那买的时候怎么签、签前核对什么,蔡姐写过 《六安买二手房,签约前这8条问清了吗?》。
六安各家银行的执行尺度不一样,一家谈不拢,可以再问一家。
想知道新买房的首付和月供,看蔡姐写的 《六安首套房首付15%利率3%,月供多少?》。
六安怎么办、去哪儿办?
办理入口别跑错。优先用原贷款银行的手机银行,找贷款或存量房贷利率调整的入口。
找不到,再打客户经理电话,或者去原经办支行的个贷部。普通柜台常常没有完整权限。
去之前,把合同里这几处拍下来。当前执行利率、LPR加点、重定价日、剩余本金、剩余期数。
重定价周期单独说一句。2024年11月起,存量浮动商贷可以申请改成3个月、6个月或12个月,合同期内通常只能改一次。
利率往下走的时候,短周期跟得快。利率反弹时,也先挨着。收入稳的可以选短一点。
六安的银行网点不算多,跑一趟不费事。但去之前先打个电话问清带什么,省得白跑。
办理时多问一句:改完的加点,是不是跟着合同走到底。有些优惠是阶段性的,要问清楚。
固定利率转浮动的,转之前先问清违约条款,别被收一笔钱。
办完之后记得看下一期账单。月供是不是真少了,账单最清楚。
换完合同,新利率一般从下个重定价日才开始执行,不是当月就变。
还有三点传言,别信。
一,存量房贷统一自动下调,不实,官方说的是协商。
二,贴息等于永久降息,贴息是阶段性的。
三,提前还款一定划算,要看剩期和手里现金。
文件里还有一条,很多人没注意。因失业、收入中断暂时还不上,可以跟银行协商延后还款、展期,或者延迟还本。不是只有逾期一条路。
提前还款也别跟风。手里备用金不到三到六个月开支的,先把备用金补上。有老人孩子刚性开支的,先留够。
六安房贷利率能不能降,不看你急不急,看合同和加点。算清楚、问明白,再决定动不动,这钱省得才踏实。
公积金这边,2026年1月1日起,六安存量公积金贷款利率已经下调,首套5年以上是2.6%。想细看,翻 《六安公积金贷款能贷多少?额度算法一次说清》。
想看六安买房还有哪些省钱渠道,翻 《六安买房补贴怎么领?这几类人能省一笔》。
常见问题
Q:六安房贷利率现在是多少?
A:5年期以上LPR是3.5%,连续16个月未动。六安首套商贷多在3.0%到3.45%,看银行和你的加点。
Q:六安存量房贷会自动下调吗?
A:不会。据银发〔2026〕171号,要你主动跟银行协商变更或置换,不是自动批量调整。
Q:六安哪些人适合去谈?
A:剩期长、原利率偏高、加点明显高于全国新发放平均约3.06%的人。剩期短的没必要折腾。
Q:固定利率的房贷能谈吗?
A:要先转成LPR浮动利率,才能协商加点和重定价周期。转完一般不能转回固定利率。
Q:六安怎么办理、去哪儿办?
A:优先用原贷款银行手机银行的存量房贷调整入口。找不到,再找客户经理或经办支行个贷部。
Q:100万房贷能少还多少?
A:看利率差和剩余年限。100万30年从3.85%降到3.55%,每月约少170元;25年从4.4%降到3.55%,每月约少469元。
Q:六安公积金房贷也降了吗?
A:降了。2026年1月1日起,六安存量公积金贷款利率下调,首套5年以上为2.6%。
房贷这笔账,别人能省多少不代表你能省多少,得看自己的本金、剩期和加点。你现在的房贷利率是多少?评论区说说,蔡姐帮你看有没有谈的空间。
我是蔡姐,在六安卖了10年房,房贷、公积金、买房的事,随时问我。
信息来源:中国人民银行、国家金融监督管理总局2026年8月28日印发的意见(银发〔2026〕171号)。
另据央行LPR报价与答记者问;六安市裕安区人民政府2026年9月2日转发。以银行和主管部门正式文件为准。
六安蔡姐 · 房产经纪
贝壳平台加盟门店 · 专注六安金安、裕安两区
二手房买卖 · 新房代理 · 房屋租赁 · 过户按揭
真房源 + 全流程服务,让您买房卖房更安心
扫码加微信
长按识别 / 保存图片
微信号:15956427390

评论已关闭